从1452拍羽毛球到155款App说不:AI落地进入真实世界验证期
最近更新 · 2026-10-18 11:05 · 6 条来源
AI产业正在把“能不能用”变成“能不能在真实世界里稳定用”。一边是机器人用1452拍连续对打和超亿元融资证明运动控制走出实验室,另一边是手机AI助手被155款应用拒绝、大模型以半价和长流程任务争夺开发者;资本市场上,曾经估值50亿美元的Character.AI却走入破产拍卖。几条线索共同指向同一个问题:当AI进入真实场景,技术、生态与商业成本必须同时过关。
1452拍背后:运动机器人从演示走向工程验证
2025年12月22日,浙江深辰凯动的羽毛球机器人在绍兴杭州湾联合创新中心与人类选手连续对打1452拍,获吉尼斯世界纪录认证,项目名称为“移动机器人连续羽毛球回球次数最多”。据公开报道,这台机器人可在约0.5毫秒内识别来球,挥拍速度达每秒30米,扣杀时速超过250公里;团队称从本体、运动控制、视觉感知到AI算法已实现全栈自主研发,拥有国内外专利100余项。[1] 这些数字的意义不止于“会打球”。羽毛球重量轻、轨迹易受气流影响,面对真人时来球方向、速度和落点不断变化,机器人必须在极短时间内完成感知、预测、决策和执行。深辰凯动将其视为通用物理运动平台的技术载体,早期VaRSM系统曾覆盖乒乓球、网球、羽毛球三类球拍运动,2025年ICRA论文披露对发球机接球成功率94.5%、对真人连续对打成功率90.7%。[1] 从实验室原型到吉尼斯纪录,公开验证的是系统在长时间、高强度、真人对抗下的稳定性;但商业化仍要看成本、交付和场景复制能力。[1]
当AI助手能点屏幕,155款App选择关门
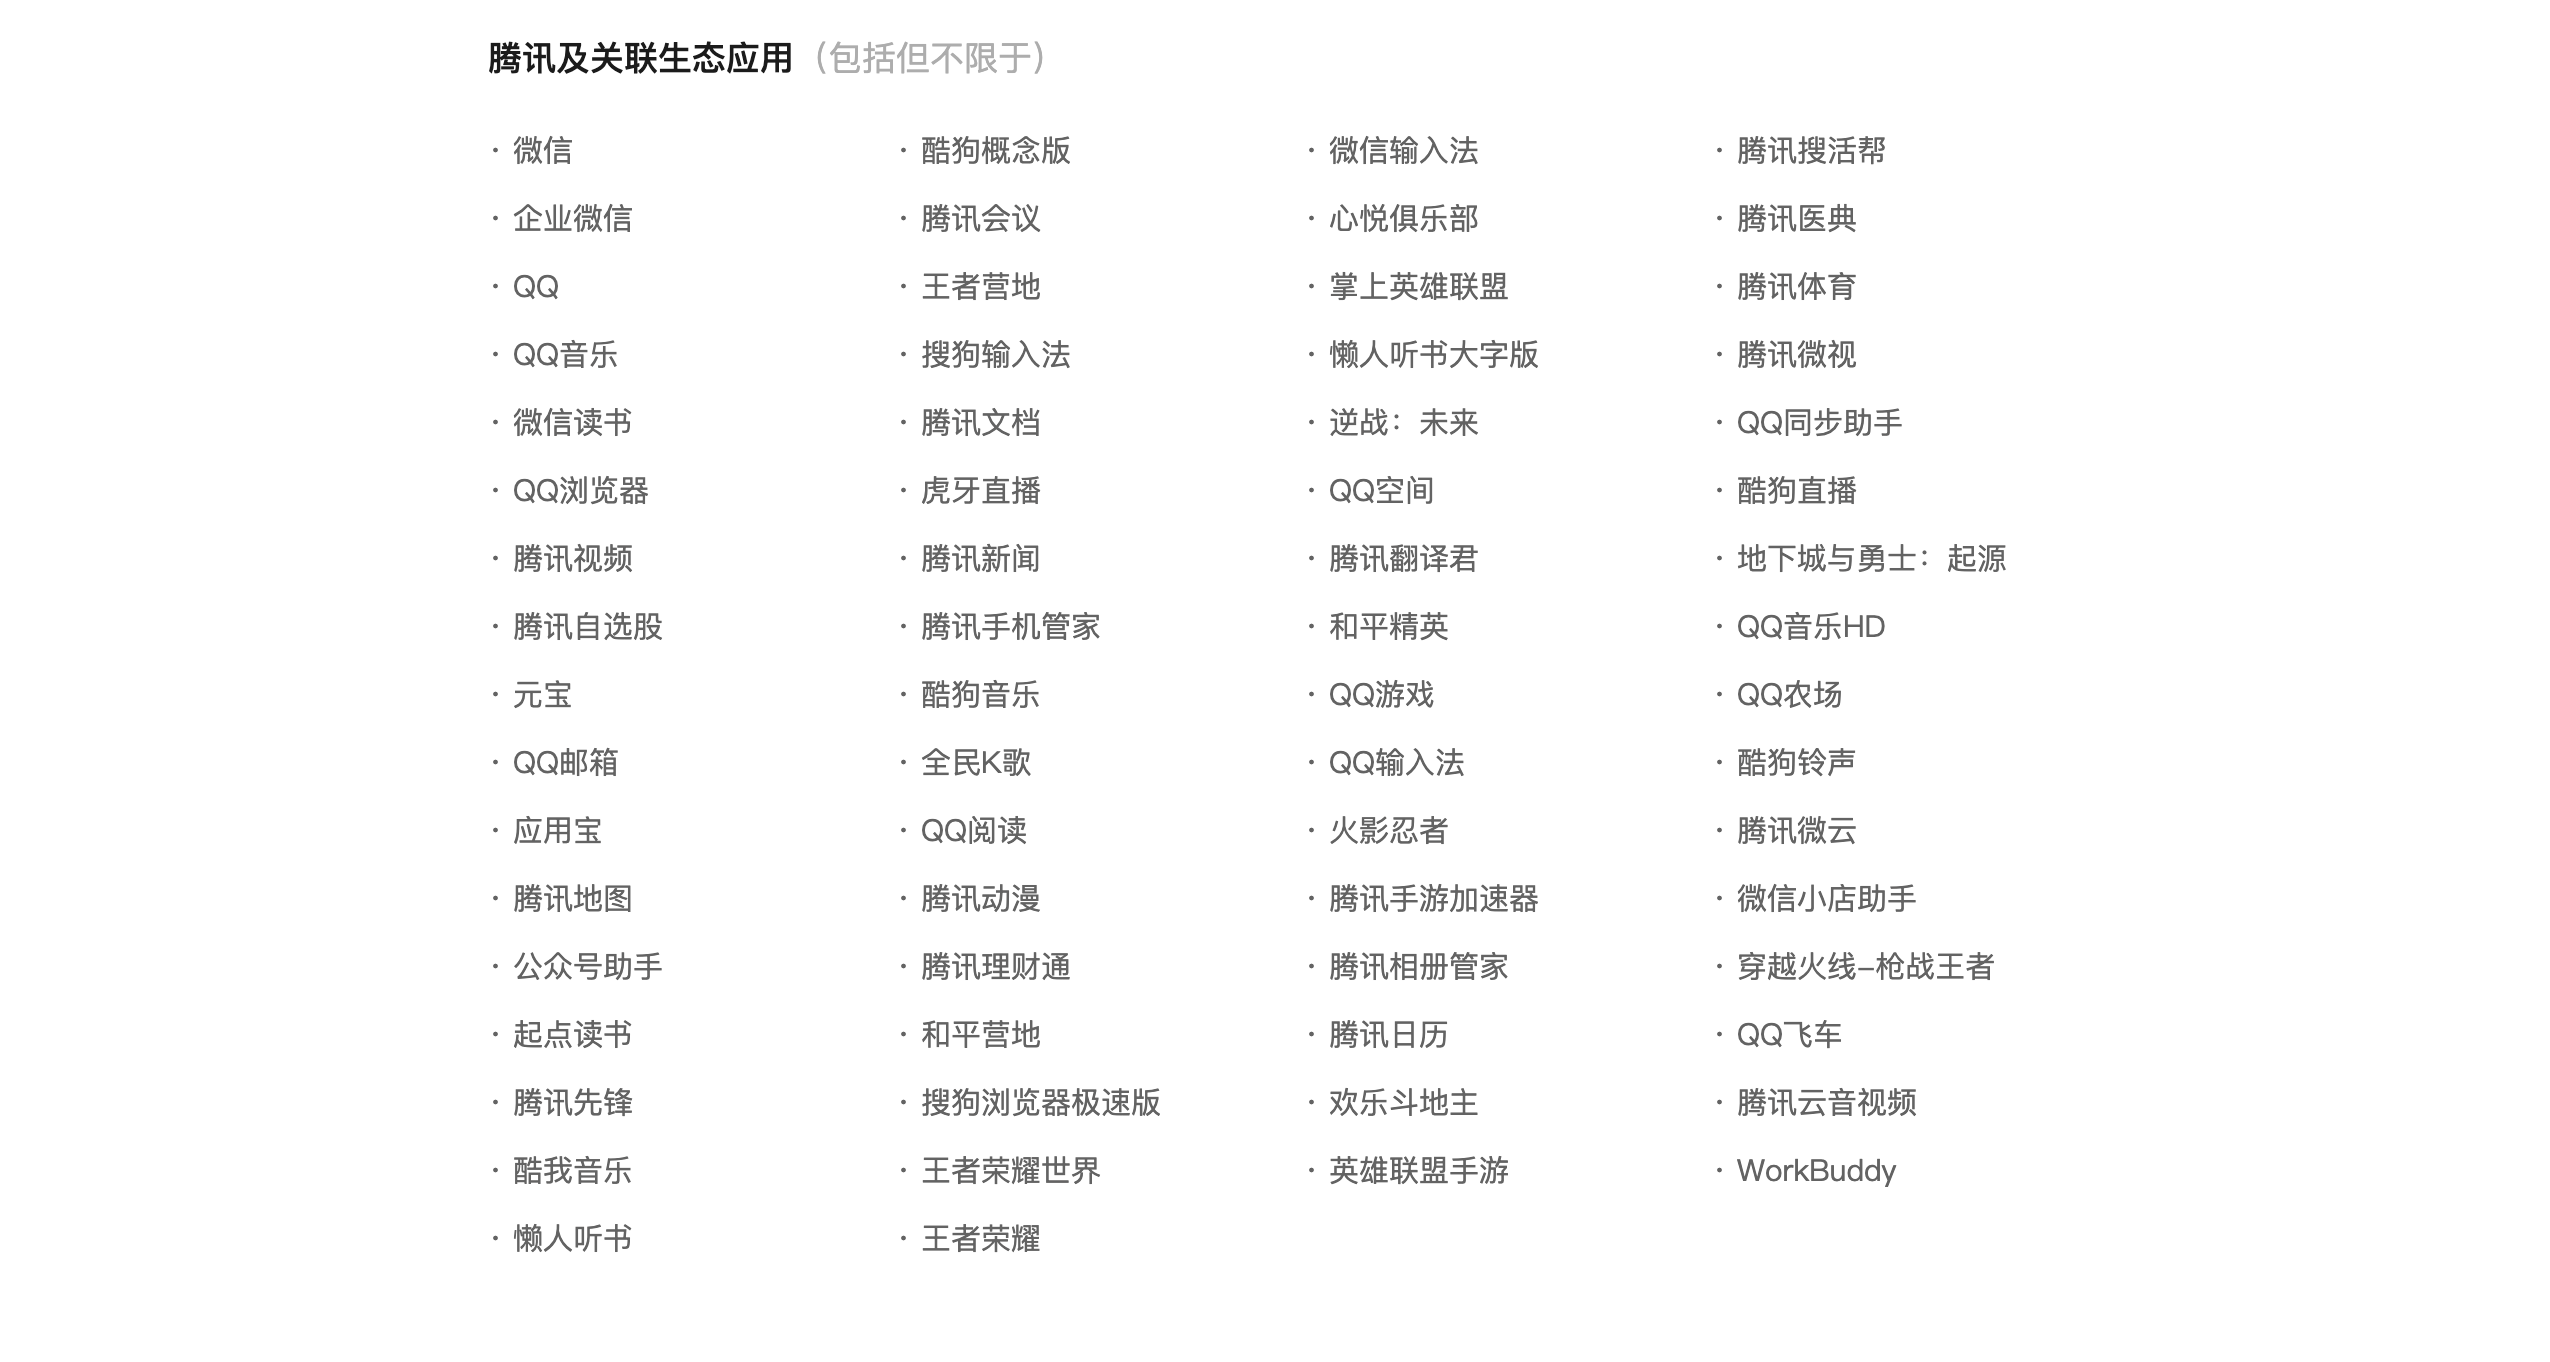
豆包手机助手在2026年9月14日发布消费者版本并启动《屏幕自动化操作声明协议》30天公示期,10月14日公示期结束。最终拒绝名单显示,155款第三方应用明确关闭AI自动化操作权限,其中腾讯66款、阿里23款、美团11款、快手14款,Kimi、DeepSeek等AI产品也在列。[2] 这份名单把此前隐藏在风控里的矛盾公开化:AI助手基于系统级权限读取屏幕、模拟点击,能替用户跨应用完成任务,但也触碰到超级App的流量入口和商业闭环。SAEP试图把选择权交还开发者,允许其声明是否开放、开放到哪些页面和功能;已明确拒绝的应用不会被自动化操作,用户仍可手动使用。[2] 更现实的阻力来自安全与责任。支付、登录、内容发布等高风险场景一旦由AI代操作,盗刷、误发、账号异常的责任如何在AI厂商、App平台和用户之间划分,行业尚无统一标准;部分应用的风控系统本身就会把模拟操作判定为外挂或风险行为。[2] 155款应用只是起点,权限细化与利益分配仍待博弈。
百度把“智能组织”搬上议程
10月15日,百度官方公众号公布百度世界2026五大亮点:大会将于11月12日在北京国家会议中心二期举办,主题为“下一幕,智能组织”,设置1场主论坛、12场分论坛、30余场AI公开课及6000平方米AI展区。[3] 李彦宏将带来年度主题演讲,百度还将集中展示“芯-云-模-体”全栈AI布局的最新升级,并可能发布企业级AI产品。[3] 与过去强调单点工具提效不同,本届大会把“组织进化”放在中心:分论坛覆盖AI办公、Agent规模化落地、人才与组织活力,以及具身智能、营销、AI游戏、汽车、政务等垂直场景;AI公开课则从认知、方法到创新实践展开。[3] 这反映出一个产业变化:企业应用AI正从个人提效走向流程重构,如何把“散装AI”沉淀为组织能力,成为新的落地命题。大会能否给出可复用的路径,还要看产品发布与行业样本的成色。[3]
四川具身科技拿超亿元融资,瞄准万台级产能
近日,四川具身人形机器人科技有限公司完成超1亿元Pre-A轮融资,本轮融资与人形机器人中试熟化项目支持相协同,形成四川省、市、县三级国资联动支持格局。资金将主要用于“爱湫”迭代研发、万台级生产基地建设以及销售体系搭建。[4] 与强调运动纪录的路线不同,EIR把“情感陪伴”作为产品原生目标,提出Emotion Native,并通过3D超短焦投影面部方案呈现仿生表情,兼顾成本与量产可行性;爱湫9.8万元起售,为中小型双足人形机器人提供一个具体竞争坐标。[4] 公司称核心团队来自电子科技大学,围绕本体、核心算法与关键部件推进全栈自研,并用EIR HARNESS架构连接感知、交互、记忆、导航与运动能力,面向全身VLA搭建数据采集、模型训练、部署推理一体化Pipeline。[4] 其爱湫、天巡四足、天行者人形三条产品线已进入批量交付,德阳凯州新城量产基地预计2026年年底投产,按计划从千台走向万台。[4] 情感交互能否撑起规模化,取决于真实使用中的数据回流与成本控制。
Gemini 4用长流程任务和半价API抢开发者
谷歌Gemini 4 Argon已面向全球开发者、企业及付费订阅用户陆续开放,重点加强编程、专业知识工作和复杂任务的持续执行能力,同时继续推进视觉理解、空间推理与工具调用。[5] 谷歌称其在自家评测中达到GPT-6 Astra、Opus5.5的水平,第三方Artificial Analysis智能指数中Argon High与两款竞品并列53分;更直接的压力来自价格:API每百万输入token 2美元、输出10美元,优惠截至11月30日,12月1日起恢复至4美元和20美元。[5] 谷歌把核心升级概括为更强的长流程任务执行:模型不再只回答问题,而是理解目标后查资料、调用工具、修改代码、检查结果。在约20.5万行代码的Python项目中,Argon无人值守连续工作11小时,提出涉及32个文件的6项优化方案,跑完16892项测试,最终两项被合并,长会话内存准备开销降低约40%,包导入耗时降低21%。[5] 在Chromium项目中,它协助完成涉及数百个文件的架构重构,把原本预计数月的工作压缩到数周;在Gemma4E2B推理优化中,特定配置吞吐量从每秒约3.79万token提升至超过10.8万token。[5] 这些案例说明大模型竞争正从“榜单分数”转向“能否在真实工程里持续完成任务”,但复杂多智能体任务仍有差距,大规模使用效果仍需观察。[5]
Character.AI破产拍卖:情绪生意为何撑不住
10月12日,Character.AI在美国特拉华州法院提交《破产法》第11章重组申请,开启法院监督下的资产拍卖。迪士尼已与其达成底价竞购协议:2000万美元买走部分知识产权的非独占永久许可,并用一批前员工提供过渡期技术服务;交易不包含公司主体、产品App和用户资产,拍卖窗口预计11月底至12月初收尾。[6] 这家由Transformer论文核心作者参与创办的AI陪伴明星,巅峰估值曾达50亿美元。2023年3月a16z领投1.5亿美元时估值10亿美元,当年9月市场传闻其要以超50亿美元融资,但这轮钱最终没有融到。[6] 其商业模式建立在免费为主、少数人付费之上:订阅每月9.99美元,2023年至2025年收入分别约1520万、3220万、5000万美元,月活长期在2000万量级,摊到每个用户一年收入约2.5美元,而推理算力消耗持续发生。[6] 2024年8月,谷歌以约27亿美元获得技术许可,并把创始人和约30名研究员接回DeepMind;核心团队抽离后,Character.AI放弃自研大模型,月活从2024年年中约2800万峰值回落至2000万上下,2025年开始向免费用户插广告。[6] 迪士尼从曾经的侵权律师函对象变成技术资产竞购方,说明版权方要的是角色互动技术,而非继续运营这个App;若无人接盘,平台将走向关停,数千万用户创建的角色和对话记录面临消失风险。[6] 情绪陪伴能带来高停留,却未能转化为覆盖算力成本的收入,这是生成式AI消费应用共同面对的难题。
综述:AI落地进入“真实世界验证期”
把几条线索放在一起,AI产业的竞争重心正在从“演示效果”转向“真实世界验证”。机器人要用连续对打、批量交付和量产基地证明运动控制可工程化;手机AI助手要在系统权限与App生态之间找到被接受的边界;大模型则用长流程任务、工程案例和半价API争夺开发者,同时接受成本与稳定性的检验。[1][2][5] 资本层面,四川具身科技的超亿元融资与Character.AI的破产拍卖形成鲜明对照:前者押注具身智能从样机走向万台级产能,后者说明高估值、高算力消耗与薄弱付费意愿难以长期平衡。[4][6] 接下来值得关注的是,机器人量产后的真实故障率与维护成本,AI代理权限能否形成行业标准,以及大模型在长任务中的可靠性是否足以支撑企业级采购。百度世界2026把“智能组织”作为主题,也说明企业侧的需求正从工具采购转向组织能力重构。[3] 这些问题的答案,将决定这一轮AI热潮能沉淀下多少可持续的生意。
来源
- [1] 中国机器人羽毛球连打1452拍!拿下吉尼斯,波士顿动力大佬被硬控 · 2026-10-16 13:47 · www.qbitai.com
- [2] 第一款 AI 手机,被半个互联网「拒」了 · 2026-10-16 10:18 · www.geekpark.net
- [3] 百度世界2026五大亮点曝光,企业和开发者值得关注什么? · 2026-10-16 14:07 · www.qbitai.com
- [4] 超1亿元融资砸向四川具身科技!要把「情绪价值」卖进千家万户 · 2026-10-16 14:17 · www.qbitai.com
- [5] 刚刚,Gemini 4终于来了:谷歌重回御三家,API限时半价 · 2026-10-16 13:04 · www.qbitai.com
- [6] 巅峰估值 50 亿美元的 AI 独角兽,何以不到 0.1 折贱卖 · 2026-10-16 10:22 · www.geekpark.net